Domain spezialist-erbrecht.de kaufen?
Wir ziehen mit dem Projekt
spezialist-erbrecht.de um.
Sind Sie am Kauf der Domain
spezialist-erbrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spezialist-erbrecht.de kaufen?
Wie können Testament und Erbvertrag genutzt werden, um das Erbe gerecht aufzuteilen?
Ein Testament ermöglicht es einer Person, ihre Wünsche bezüglich der Verteilung ihres Vermögens nach ihrem Tod festzulegen. Ein Erbvertrag kann zwischen den Erben geschlossen werden, um die Aufteilung des Erbes gerecht zu regeln und Streitigkeiten zu vermeiden. Beide Dokumente sollten sorgfältig erstellt und regelmäßig überprüft werden, um sicherzustellen, dass sie den aktuellen Wünschen und Bedürfnissen entsprechen. **
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
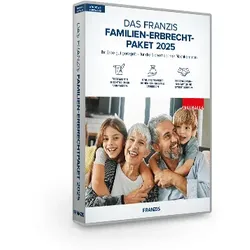
Das FRANZIS Familien-Erbrecht-Paket 2025In diesem Paket finden Sie eine sorgfältig zusammengestellte Auswahl an E-Books, die sich gegenseitig ergänzen und auf dem neuesten Stand sind. Alles für Ihre Vorsorge! Enthaltene E-Books in diesem Paket: Malte B. Bartsch: Das aktuelle Erbrecht Karl Winkler: Der Testamentsvollstrecker Spanl, Imre: Erbengemeinschaft Jörg Wilde: Familienvermögen Peter Depré, Karl-Heinz Belser: Richtig handeln vor und im Trauerfall Irmelind R. Koch: Schenken und Erben ohne Finanzamt Zwißler, Petzold: So schreibe ich mein Testament Günter Mayer: Soll ich mein Haus übertragen49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Testament und ErbvertragTestament und Erbvertrag , Handbuch - Mustertexte - Kommentar , Reflektoren > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20231227, Produktform: Leinen, Redaktion: Bengel, Manfred~Dietz, Florian~Reimann, Wolfgang~Sammet, Sebastian, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 1340, Keyword: Erbvertrag; Formularsammlung; Testament; Verfügungen von Todes wegen; Vormundschafts- und Betreuungsrecht, Fachschema: Erbrecht~Erbe / Testament~Letzter Wille~Testament - Patiententestament~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 247, Breite: 185, Höhe: 67, Gewicht: 2124, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **


Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Hallenschuhe adidas SpezialistMitglied der renommierten Handball Spezial-Familie, kombiniert dieser Schuh adidas modernen Stil und optimierte Funktionen für die Leistung auf Indoor-Plätzen. Das leichte Obermaterial ist mit einer genähten Wildleder-Zehenkappe ausgestattet, die Abriebfestigkeit und Stabilität im Zehenbereich bietet. Die Adiprene+-Dämpfung und die rutschfeste Gummi-Außensohle sorgen für optimalen Komfort und hervorragende Leistung.80,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Handballschuhe adidas Spezialist MulticoloreDie Handballschuhe adidas Spezialist sind dafür konzipiert, optimale Leistungen auf dem Spielfeld zu bieten. Dank eines effektiven Feuchtigkeitsmanagements und hohen Tragekomforts ermöglichen diese Schuhe totale Bewegungsfreiheit, was sie für Hallensportarten wie Handball geeignet macht. Mit ihrem eleganten, mehrfarbigen Design fügen sie eine moderne Note hinzu und sind aus langlebigen Materialien gefertigt, um eine lange Nutzung zu gewährleisten. Technische Merkmale :Komfort : HochBewegungsfreiheit : JaFeuchtigkeitsmanagement : JaZusammensetzung : 50% Textil, 50% SynthetikAltersgruppe : ErwachsenerGeschlecht : MannHerstellungsland : Deutschland77,70 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Das FRANZIS Familien-Erbrecht-Paket 2025In diesem Paket finden Sie eine sorgfältig zusammengestellte Auswahl an E-Books, die sich gegenseitig ergänzen und auf dem neuesten Stand sind. Alles für Ihre Vorsorge! Enthaltene E-Books in diesem Paket: Malte B. Bartsch: Das aktuelle Erbrecht Karl Winkler: Der Testamentsvollstrecker Spanl, Imre: Erbengemeinschaft Jörg Wilde: Familienvermögen Peter Depré, Karl-Heinz Belser: Richtig handeln vor und im Trauerfall Irmelind R. Koch: Schenken und Erben ohne Finanzamt Zwißler, Petzold: So schreibe ich mein Testament Günter Mayer: Soll ich mein Haus übertragen49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Testament und Erbvertrag genutzt werden, um das Erbe gerecht aufzuteilen?
Ein Testament ermöglicht es einer Person, ihre Wünsche bezüglich der Verteilung ihres Vermögens nach ihrem Tod festzulegen. Ein Erbvertrag kann zwischen den Erben geschlossen werden, um die Aufteilung des Erbes gerecht zu regeln und Streitigkeiten zu vermeiden. Beide Dokumente sollten sorgfältig erstellt und regelmäßig überprüft werden, um sicherzustellen, dass sie den aktuellen Wünschen und Bedürfnissen entsprechen. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
Ähnliche Suchbegriffe für Aufwendungen
-
Testament und ErbvertragTestament und Erbvertrag , Handbuch - Mustertexte - Kommentar , Reflektoren > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20231227, Produktform: Leinen, Redaktion: Bengel, Manfred~Dietz, Florian~Reimann, Wolfgang~Sammet, Sebastian, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 1340, Keyword: Erbvertrag; Formularsammlung; Testament; Verfügungen von Todes wegen; Vormundschafts- und Betreuungsrecht, Fachschema: Erbrecht~Erbe / Testament~Letzter Wille~Testament - Patiententestament~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 247, Breite: 185, Höhe: 67, Gewicht: 2124, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbrecht und Testament bei EhegattenErbrecht und Testament bei Ehegatten , Allumfassend beraten und gestalten. Das "Berliner-Testament" stellt in Deutschland die wohl häufigste Form des Ehegattentestaments dar. Ob es tatsächlich für die persönliche und wirtschaftliche Situation von Ehegatten zweckmäßig ist oder andere Gestaltungsmöglichkeiten geeigneter sind, muss stets am Einzelfall beurteilt werden - immer unter dem Blickwinkel von Abwicklung und Folgewirkungen. Das neue FamRZ-Buch bietet dazu die aktuelle, kompakte und praxisnahe Grundlage, u.a. mit Gesetzliche Erbfolge und Pflichtteilsrecht - Testamentsgestaltung (Ehegattentestament, Geschiedenentestament) - Wechselbezüglichkeit und deren Folgen- EuErbVO/EuGüVO - Verträge zugunsten Dritter (Lebensversicherung/Gemeinschaftskonten) - Ausschlagung und Haftungsbeschränkung - Steuerrecht - Familienrecht - Sozialrecht - Bestattungsrecht. Zahlreiche Beispielsfälle und Musterformulierungen. Profitieren Sie dabei von der fachlichen Kompetenz und der langjährigen Praxiserfahrung des spezialisierten Autorenteams: RA Raphael Busch, FA ErbR, Emmendingen - RA/StB Dr. Arne Hahner, FA StR, Hamburg - RA¿ín Kornelia Kotte, FA¿in FamR, Bielefeld - RA/Notar Dr. Pierre Plottek, FA ErbR, Bochum - RA¿ín Beatrix A. Ruetten, FA¿in FamR/ErbR, Hamburg - RA/Notar Ulf Schönenberg-Wessel, FA ErbR/SozR/VersR, Kiel - RA Matthias Wolff, FA FamR/ArbR, Kiel. Besonders zu empfehlen für Notariat, Anwaltschaft und Nachlassgerichte. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20231005, Produktform: Kartoniert, Titel der Reihe: FamRZ-Buch#46#, Redaktion: Schönenberg-Wessel, Ulf, Auflage: 23000, Auflage/Ausgabe: 1. Auflage, Keyword: Berliner Testament; Berliner-Testament; Ehegatten; Eherecht; Erbrecht; Erbschaftsteuer; Musterformulierung; Sozialrecht; Testament, Fachschema: Familienrecht~Sozialrecht~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Familienrecht~Erbschafts- und Schenkungssteuer~Erbrecht~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Sozialrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXIV, Seitenanzahl: 462, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking, Ernst und Werner, GmbH, Verlag, Länge: 222, Breite: 152, Höhe: 30, Gewicht: 651, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handballschuhe adidas Spezialist MulticoloreDie Handballschuhe adidas Spezialist sind dafür konzipiert, optimale Leistungen auf dem Spielfeld zu bieten. Dank eines effektiven Feuchtigkeitsmanagements und hohen Tragekomforts ermöglichen diese Schuhe totale Bewegungsfreiheit, was sie für Hallensportarten wie Handball geeignet macht. Mit ihrem eleganten, mehrfarbigen Design fügen sie eine moderne Note hinzu und sind aus langlebigen Materialien gefertigt, um eine lange Nutzung zu gewährleisten. Technische Merkmale :Komfort : HochBewegungsfreiheit : JaFeuchtigkeitsmanagement : JaZusammensetzung : 50% Textil, 50% SynthetikAltersgruppe : ErwachsenerGeschlecht : MannHerstellungsland : Deutschland78,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.