Domain spezialist-erbrecht.de kaufen?
Wir ziehen mit dem Projekt
spezialist-erbrecht.de um.
Sind Sie am Kauf der Domain
spezialist-erbrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spezialist-erbrecht.de kaufen?
Wie hoch ist der Pflichtteil bei einer Schenkung?
Wie hoch der Pflichtteil bei einer Schenkung ist, hängt von verschiedenen Faktoren ab. In Deutschland beträgt der Pflichtteil die Hälfte des gesetzlichen Erbteils. Dieser gesetzliche Erbteil richtet sich nach der gesetzlichen Erbfolge und variiert je nach Verwandtschaftsverhältnis. Bei einer Schenkung kann es also sein, dass der Pflichtteil von der Hälfte des gesetzlichen Erbteils berechnet wird. Es ist ratsam, sich bei komplexen Erbfällen oder Schenkungen rechtzeitig von einem Fachanwalt für Erbrecht beraten zu lassen, um mögliche Ansprüche auf den Pflichtteil zu klären. **
Ist eine Schenkung ein Erbe?
Nein, eine Schenkung ist nicht dasselbe wie ein Erbe. Bei einer Schenkung überträgt der Schenker freiwillig sein Eigentum an den Beschenkten zu Lebzeiten, ohne dass eine Gegenleistung erwartet wird. Im Gegensatz dazu erfolgt ein Erbe erst nach dem Tod des Erblassers und basiert auf gesetzlichen Regelungen oder einem Testament. Während eine Schenkung sofort wirksam ist, tritt das Erbe erst nach dem Tod des Erblassers in Kraft. Zudem kann der Erblasser in einem Testament bestimmen, wer seine Erben sein sollen, während bei einer Schenkung der Schenker frei darüber entscheidet, wem er sein Vermögen übertragen möchte. **

Ähnliche Suchbegriffe für Steuergestaltung-bei-Schenkung-und
Top-Angebote
Produkte zum Begriff Steuergestaltung-bei-Schenkung-und:
-
Schenkung Hermann Gerlinger, Sachbücher von Florence Thurmes, Kunstsammlungen am Theaterplatz Kunstsammlungen ChemnitzDie Schenkung Hermann Gerlinger ist ein bedeutendes Sachbuch, das die Privatsammlung des Würzburger Unternehmers Hermann Gerlinger präsentiert. Diese Sammlung gilt als eine der wertvollsten und qualitativ hochwertigsten Kollektionen des Brücke-Expressionismus. In diesem Band werden 42 Werke der drei Gründer der Brücke – Karl Schmidt-Rottluff, Erich Heckel und Ernst Ludwig Kirchner – vorgestellt. Die Schenkung, die zwischen 2024 und 2025 an die Kunstsammlungen Chemnitz übergeben wurde, umfasst eine Vielzahl von Kunstformen, darunter Ölgemälde, Druckgrafiken, Aquarelle, Zeichnungen und Plastiken. Sie verdeutlicht die bedeutende Verbindung von Chemnitz und Sachsen zu den Brücke-Künstlern und ergänzt den Bestand der Kunstsammlungen Chemnitz um wertvolle Werke, die die technische Bandbreite und den künstlerischen Einfluss dieser Epoche widerspiegeln.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbe, Erbschaft, Vererbung, Fachbücher von Egli, KurtDas Fachbuch "Erbe, Erbschaft, Vererbung" bietet eine umfassende Analyse der Konzepte von Vererbung und Erbschaft aus verschiedenen wissenschaftlichen Perspektiven. Es beleuchtet die biologischen und gesellschaftlichen Aspekte der Vererbung und deren Bedeutung für das menschliche Leben. Die Autorinnen und Autoren untersuchen, wie Eigenschaften und Werte über Generationen weitergegeben werden und welche Rolle dies in der modernen Gesellschaft spielt. Dabei werden Themen wie genetische Vererbung, kulturelle Traditionen und die rechtlichen Rahmenbedingungen der Erbschaft behandelt. Das Buch richtet sich an Leserinnen und Leser, die sich für die komplexen Zusammenhänge zwischen Erbe, Identität und Gesellschaft interessieren und bietet wertvolle Einblicke in die verschiedenen Disziplinen, die sich mit diesen Themen auseinandersetzen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Pflichtteil als Störfaktor bei der Unternehmensnachfolge, Fachbücher von Rosaria Navarra-TschersichDie Arbeit befasst sich mit dem Rechtsinstitut des Pflichtteilsrechts und seinen Auswirkungen auf die Unternehmensnachfolge. Die Ausführungen setzen bei einer Skizzierung der historischen und philosophischen Entwicklung des Erb- und Pflichtteilsrechts an, die der Beantwortung der Frage über die Verfassungsmässigkeit des Pflichtteils dient. Anhand der Darstellung der Funktionen des Pflichtteils wird beleuchtet, ob er noch zeitgemäss ist und inwieweit er insbesondere im Bereich der Unternehmensnachfolge beschränkt werden kann. Im Anschluss wird die Unternehmensnachfolge umrissen. Nach einem Überblick über die verschiedenen Formen des Übergangs mortis causa des Unternehmens werden die Auswirkungen von bestimmten Klauseln auf die Pflichtteilsansprüche untersucht. Darauf aufbauend werden überblicksartig die Gründe dargestellt, wonach der Pflichtteil in der Unternehmensnachfolge als Störfaktor angesehen wird. Es zeigt sich, dass die aktuelle Rechtslage keinen besonderen Bestandschutz von wirtschaftlichen Einheiten bietet, weshalb Reformbedarf besteht.69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Testament und Erbvertrag, Fachbücher von Florian, Wolfgang Reimann, Sebastian Sammet, Manfred Bengel, Florian Dietz, Manfred Bengel/Dietz u aDas Konzept hat sich bewährt: Handbuch, Formularsammlung und Kommentar in einem Buch. Damit erhalten Notar:innen und Rechtsanwält:innen als erbrechtliche Berater:innen zu jeder Fragestellung im Zusammenhang mit der Gestaltung von Verfügungen von Todes wegen stets die treffende Lösung. Die Herausgeber, die zu den angesehensten Notaren zählen, und das erstrangige Autorenteam vermitteln im systematischen Teil Grundlegendes zum Recht der Verfügungen von Todes wegen, zum erbrechtlichen Instrumentarium sowie zu Fragen der materiellen Gestaltung bis hin zum IPR und zum Steuerrecht. Der Formularteil bietet konzentriert eine Reihe instruktiver Checklisten und Formulierungsbeispiele. Der umfangreiche Kommentarteil erläutert die einschlägigen BGB-Vorschriften ganz konsequent aus der Sicht der notariellen Praxis. Neu in der 8. Auflage: Einarbeitung der Reform des Vormundschafts- und Betreuungsrechts Elektronisches Urkundenverzeichnis und elektronische Urkundensammlung Neuerungen aufgrund der NotAktVV und Neufassung der DONot Aktuelle Entscheidungen zur EU-ErbVO Neue Entwicklungen im Steuerrecht und IPR Herausgeber: Prof. Dr. Wolfgang Reimann, Notar a.D., Regensburg Prof. Dr. Manfred Bengel, Notar a.D., Fürth Dr. Florian Dietz, Notar, Bamberg Dr. Sebastian Sammet, Notar, Höchstädt a. d. Donau Autorin und Autoren: Dr. Florian Dietz, Notar, Bamberg; Dr. Hans Hammann, Rechtsanwalt, Reutlingen; Dr. Barbara Jakob, LL.M. (Trinity College Dublin), Rechtsanwältin, Plattling; Dr. Julian Klinger, Rechtsanwalt, Krailling; Prof. Dr. Peter Limmer, Notar, Würzburg; Prof. Dr. Wolfgang Reimann, Notar a.D., Regensburg; Dr. Christian Reiter, Rechtsanwalt, Steuerberater, München; Dr. Christoph Rühl, Notar, Wegscheid; Dr. Sebastian Sammet, Notar, Höchstädt a. d. Donau; Prof. Dr. Robert Sieghrtner, LL.M. (Sydney), EMBA (Münster), Notar, Gräfenberg; Dr. Felix Ungerer, Notar, Stuttgart; Dr. Luitpold Graf Wolffskeel von Reichenberg, Notar, Bamberg.169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen einer Erbschaft und einer Schenkung?
Der Unterschied zwischen einer Erbschaft und einer Schenkung liegt darin, wie das Vermögen übertragen wird. Bei einer Erbschaft erfolgt die Übertragung des Vermögens nach dem Tod einer Person aufgrund gesetzlicher Regelungen oder eines Testaments. Bei einer Schenkung hingegen erfolgt die Übertragung zu Lebzeiten einer Person freiwillig und ohne Gegenleistung. Zudem unterliegen Erbschaften in der Regel der Erbschaftssteuer, während Schenkungen unter bestimmten Voraussetzungen steuerfrei sein können. **
-
Wer erbt bei Schenkung?
Bei einer Schenkung erbt grundsätzlich niemand, da es sich um eine freiwillige Übertragung von Vermögen zu Lebzeiten handelt. Der Beschenkte erhält das Vermögen direkt vom Schenker, ohne dass es durch einen Erbfall weitergegeben wird. Es gibt jedoch bestimmte Regelungen, die beachtet werden müssen, um sicherzustellen, dass die Schenkung rechtlich wirksam ist und keine erbrechtlichen Ansprüche verletzt werden. Dazu gehört unter anderem die Einhaltung von Formvorschriften und die Berücksichtigung von Pflichtteilsansprüchen. Wer letztendlich von einer Schenkung profitiert, hängt also von den individuellen Umständen und Vereinbarungen ab. **
-
Welche Kosten bei Schenkung?
Welche Kosten bei Schenkung entstehen, hängt von verschiedenen Faktoren ab. In einigen Ländern können Schenkungen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. Es können auch Notarkosten anfallen, wenn die Schenkung notariell beurkundet werden muss. Zudem können Gebühren für die Übertragung von Eigentum oder anderen Vermögenswerten anfallen. Es ist ratsam, sich vor einer Schenkung über mögliche Kosten und steuerliche Auswirkungen zu informieren. **
-
Was sind die Vorteile und Nachteile von Offshore-Firmen bei der Steuergestaltung und Geschäftstätigkeit?
Vorteile: Offshore-Firmen können Steuern sparen, da sie in Ländern mit niedrigeren Steuersätzen ansässig sind. Sie bieten auch mehr Privatsphäre und Schutz vor Gläubigern. Zudem können sie die internationale Expansion erleichtern. Nachteile: Offshore-Firmen stehen oft im Verdacht der Steuerhinterziehung und Geldwäsche. Sie können auch zu einem schlechten Ruf und Image führen. Zudem können die rechtlichen und administrativen Anforderungen in den ausländischen Ländern komplex sein. **

Wird eine Schenkung auf das Erbe angerechnet?
Wird eine Schenkung auf das Erbe angerechnet? In der Regel werden Schenkungen auf das Erbe angerechnet, wenn der Erblasser dies in seinem Testament festgelegt hat. Dabei wird der Wert der Schenkung vom Erbteil des Beschenkten abgezogen. Es gibt jedoch bestimmte Ausnahmen, wie zum Beispiel Schenkungen, die mit einer Auflage verbunden sind oder Schenkungen, die bereits länger als 10 Jahre zurückliegen. Es ist daher ratsam, sich rechtzeitig über die rechtlichen Bestimmungen und möglichen Konsequenzen von Schenkungen auf das Erbe informieren zu lassen. **
Wie wir eine Schenkung aufs Erbe angerechnet?
Eine Schenkung kann grundsätzlich auf das Erbe angerechnet werden, wenn der Schenker dies ausdrücklich im Schenkungsvertrag festgelegt hat. In vielen Fällen wird die Schenkung jedoch nicht auf das Erbe angerechnet, es sei denn, es handelt sich um eine Pflichtteilsreduzierung. In diesem Fall wird die Schenkung auf den Pflichtteil angerechnet. Es ist wichtig, dass die Schenkung rechtzeitig und korrekt dokumentiert wird, um Streitigkeiten unter den Erben zu vermeiden. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um sicherzustellen, dass die Schenkung ordnungsgemäß behandelt wird. **
Top-Angebote
Produkte zum Begriff Steuergestaltung-bei-Schenkung-und:
-
Steuergestaltung bei Schenkung und Erbschaft, Fachbücher von Robert Opris, Tobias KrauseDas Fachbuch "Steuergestaltung bei Schenkung und Erbschaft" bietet eine umfassende und praxisnahe Anleitung zur Steueroptimierung bei Vermögensübertragungen und Nachfolgeregelungen. Verfasst von den erfahrenen Autoren Tobias Krause und Robert Opris, richtet sich das Buch sowohl an Fachleute als auch an interessierte Laien. Es behandelt die komplexen steuerlichen Aspekte, die bei der Übertragung von Vermögen zu beachten sind, und bietet zahlreiche Beispiele sowie praktische Tipps. Die Inhalte sind klar strukturiert und nach Lebenssachverhalten sowie Zeitpunkten geordnet, was eine einfache Navigation durch die Themen ermöglicht. Von der privaten Vermögensübertragung über Unternehmensnachfolge bis hin zu potenziellen Gefahrenquellen werden alle relevanten Aspekte behandelt. Die Aktualisierung des Buches berücksichtigt die neuesten gesetzlichen Änderungen, einschliesslich des MoPeG, und stellt sicher, dass die Leser stets auf dem neuesten Stand sind.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbschaft- und schenkungsteuerliche Gestaltungsmöglichkeiten bei der Übertragung von Grundbesit, Ratgeber von AnonymousMasterarbeit aus dem Jahr 2024 im Fachbereich Jura - Steuerrecht, Note: 1,7, Rheinische Fachhochschule Köln, Sprache: Deutsch. Abstract: Gegenstand der hier vorgestellten Masterarbeit sind die erbschaft- und schenkungsteuerlichen Gestaltungsmöglichkeiten bei der Übertragung von Grundbesitz. Dabei werden die Übertragungswege sowohl im Erbfall als auch im Rahmen der vorweggenommenen Erbfolge untersucht. Der Leser erhält einen Überblick über die Bewertungsverfahren, die zur Ermittlung des Grundbesitzwertes erforderlich sind. Zudem werden sowohl die erbschaft- und schenkungsteuerlichen Auswirkungen als auch die ertragsteuerlichen Konsequenzen analysiert. Die vorliegende Arbeit bildet somit eine Grundlage für die Auswahl geeigneter Gestaltungsmöglichkeiten zur Planung und Minimierung der steuerlichen Belastung.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schenkung Hermann Gerlinger, Sachbücher von Florence Thurmes, Kunstsammlungen am Theaterplatz Kunstsammlungen ChemnitzDie Schenkung Hermann Gerlinger ist ein bedeutendes Sachbuch, das die Privatsammlung des Würzburger Unternehmers Hermann Gerlinger präsentiert. Diese Sammlung gilt als eine der wertvollsten und qualitativ hochwertigsten Kollektionen des Brücke-Expressionismus. In diesem Band werden 42 Werke der drei Gründer der Brücke – Karl Schmidt-Rottluff, Erich Heckel und Ernst Ludwig Kirchner – vorgestellt. Die Schenkung, die zwischen 2024 und 2025 an die Kunstsammlungen Chemnitz übergeben wurde, umfasst eine Vielzahl von Kunstformen, darunter Ölgemälde, Druckgrafiken, Aquarelle, Zeichnungen und Plastiken. Sie verdeutlicht die bedeutende Verbindung von Chemnitz und Sachsen zu den Brücke-Künstlern und ergänzt den Bestand der Kunstsammlungen Chemnitz um wertvolle Werke, die die technische Bandbreite und den künstlerischen Einfluss dieser Epoche widerspiegeln.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbe, Erbschaft, Vererbung, Fachbücher von Egli, KurtDas Fachbuch "Erbe, Erbschaft, Vererbung" bietet eine umfassende Analyse der Konzepte von Vererbung und Erbschaft aus verschiedenen wissenschaftlichen Perspektiven. Es beleuchtet die biologischen und gesellschaftlichen Aspekte der Vererbung und deren Bedeutung für das menschliche Leben. Die Autorinnen und Autoren untersuchen, wie Eigenschaften und Werte über Generationen weitergegeben werden und welche Rolle dies in der modernen Gesellschaft spielt. Dabei werden Themen wie genetische Vererbung, kulturelle Traditionen und die rechtlichen Rahmenbedingungen der Erbschaft behandelt. Das Buch richtet sich an Leserinnen und Leser, die sich für die komplexen Zusammenhänge zwischen Erbe, Identität und Gesellschaft interessieren und bietet wertvolle Einblicke in die verschiedenen Disziplinen, die sich mit diesen Themen auseinandersetzen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Pflichtteil bei einer Schenkung?
Wie hoch der Pflichtteil bei einer Schenkung ist, hängt von verschiedenen Faktoren ab. In Deutschland beträgt der Pflichtteil die Hälfte des gesetzlichen Erbteils. Dieser gesetzliche Erbteil richtet sich nach der gesetzlichen Erbfolge und variiert je nach Verwandtschaftsverhältnis. Bei einer Schenkung kann es also sein, dass der Pflichtteil von der Hälfte des gesetzlichen Erbteils berechnet wird. Es ist ratsam, sich bei komplexen Erbfällen oder Schenkungen rechtzeitig von einem Fachanwalt für Erbrecht beraten zu lassen, um mögliche Ansprüche auf den Pflichtteil zu klären. **
-
Ist eine Schenkung ein Erbe?
Nein, eine Schenkung ist nicht dasselbe wie ein Erbe. Bei einer Schenkung überträgt der Schenker freiwillig sein Eigentum an den Beschenkten zu Lebzeiten, ohne dass eine Gegenleistung erwartet wird. Im Gegensatz dazu erfolgt ein Erbe erst nach dem Tod des Erblassers und basiert auf gesetzlichen Regelungen oder einem Testament. Während eine Schenkung sofort wirksam ist, tritt das Erbe erst nach dem Tod des Erblassers in Kraft. Zudem kann der Erblasser in einem Testament bestimmen, wer seine Erben sein sollen, während bei einer Schenkung der Schenker frei darüber entscheidet, wem er sein Vermögen übertragen möchte. **
-
Was ist der Unterschied zwischen einer Erbschaft und einer Schenkung?
Der Unterschied zwischen einer Erbschaft und einer Schenkung liegt darin, wie das Vermögen übertragen wird. Bei einer Erbschaft erfolgt die Übertragung des Vermögens nach dem Tod einer Person aufgrund gesetzlicher Regelungen oder eines Testaments. Bei einer Schenkung hingegen erfolgt die Übertragung zu Lebzeiten einer Person freiwillig und ohne Gegenleistung. Zudem unterliegen Erbschaften in der Regel der Erbschaftssteuer, während Schenkungen unter bestimmten Voraussetzungen steuerfrei sein können. **
-
Wer erbt bei Schenkung?
Bei einer Schenkung erbt grundsätzlich niemand, da es sich um eine freiwillige Übertragung von Vermögen zu Lebzeiten handelt. Der Beschenkte erhält das Vermögen direkt vom Schenker, ohne dass es durch einen Erbfall weitergegeben wird. Es gibt jedoch bestimmte Regelungen, die beachtet werden müssen, um sicherzustellen, dass die Schenkung rechtlich wirksam ist und keine erbrechtlichen Ansprüche verletzt werden. Dazu gehört unter anderem die Einhaltung von Formvorschriften und die Berücksichtigung von Pflichtteilsansprüchen. Wer letztendlich von einer Schenkung profitiert, hängt also von den individuellen Umständen und Vereinbarungen ab. **
Ähnliche Suchbegriffe für Steuergestaltung-bei-Schenkung-und
-
Der Pflichtteil als Störfaktor bei der Unternehmensnachfolge, Fachbücher von Rosaria Navarra-TschersichDie Arbeit befasst sich mit dem Rechtsinstitut des Pflichtteilsrechts und seinen Auswirkungen auf die Unternehmensnachfolge. Die Ausführungen setzen bei einer Skizzierung der historischen und philosophischen Entwicklung des Erb- und Pflichtteilsrechts an, die der Beantwortung der Frage über die Verfassungsmässigkeit des Pflichtteils dient. Anhand der Darstellung der Funktionen des Pflichtteils wird beleuchtet, ob er noch zeitgemäss ist und inwieweit er insbesondere im Bereich der Unternehmensnachfolge beschränkt werden kann. Im Anschluss wird die Unternehmensnachfolge umrissen. Nach einem Überblick über die verschiedenen Formen des Übergangs mortis causa des Unternehmens werden die Auswirkungen von bestimmten Klauseln auf die Pflichtteilsansprüche untersucht. Darauf aufbauend werden überblicksartig die Gründe dargestellt, wonach der Pflichtteil in der Unternehmensnachfolge als Störfaktor angesehen wird. Es zeigt sich, dass die aktuelle Rechtslage keinen besonderen Bestandschutz von wirtschaftlichen Einheiten bietet, weshalb Reformbedarf besteht.69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Testament und Erbvertrag, Fachbücher von Florian, Wolfgang Reimann, Sebastian Sammet, Manfred Bengel, Florian Dietz, Manfred Bengel/Dietz u aDas Konzept hat sich bewährt: Handbuch, Formularsammlung und Kommentar in einem Buch. Damit erhalten Notar:innen und Rechtsanwält:innen als erbrechtliche Berater:innen zu jeder Fragestellung im Zusammenhang mit der Gestaltung von Verfügungen von Todes wegen stets die treffende Lösung. Die Herausgeber, die zu den angesehensten Notaren zählen, und das erstrangige Autorenteam vermitteln im systematischen Teil Grundlegendes zum Recht der Verfügungen von Todes wegen, zum erbrechtlichen Instrumentarium sowie zu Fragen der materiellen Gestaltung bis hin zum IPR und zum Steuerrecht. Der Formularteil bietet konzentriert eine Reihe instruktiver Checklisten und Formulierungsbeispiele. Der umfangreiche Kommentarteil erläutert die einschlägigen BGB-Vorschriften ganz konsequent aus der Sicht der notariellen Praxis. Neu in der 8. Auflage: Einarbeitung der Reform des Vormundschafts- und Betreuungsrechts Elektronisches Urkundenverzeichnis und elektronische Urkundensammlung Neuerungen aufgrund der NotAktVV und Neufassung der DONot Aktuelle Entscheidungen zur EU-ErbVO Neue Entwicklungen im Steuerrecht und IPR Herausgeber: Prof. Dr. Wolfgang Reimann, Notar a.D., Regensburg Prof. Dr. Manfred Bengel, Notar a.D., Fürth Dr. Florian Dietz, Notar, Bamberg Dr. Sebastian Sammet, Notar, Höchstädt a. d. Donau Autorin und Autoren: Dr. Florian Dietz, Notar, Bamberg; Dr. Hans Hammann, Rechtsanwalt, Reutlingen; Dr. Barbara Jakob, LL.M. (Trinity College Dublin), Rechtsanwältin, Plattling; Dr. Julian Klinger, Rechtsanwalt, Krailling; Prof. Dr. Peter Limmer, Notar, Würzburg; Prof. Dr. Wolfgang Reimann, Notar a.D., Regensburg; Dr. Christian Reiter, Rechtsanwalt, Steuerberater, München; Dr. Christoph Rühl, Notar, Wegscheid; Dr. Sebastian Sammet, Notar, Höchstädt a. d. Donau; Prof. Dr. Robert Sieghrtner, LL.M. (Sydney), EMBA (Münster), Notar, Gräfenberg; Dr. Felix Ungerer, Notar, Stuttgart; Dr. Luitpold Graf Wolffskeel von Reichenberg, Notar, Bamberg.169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
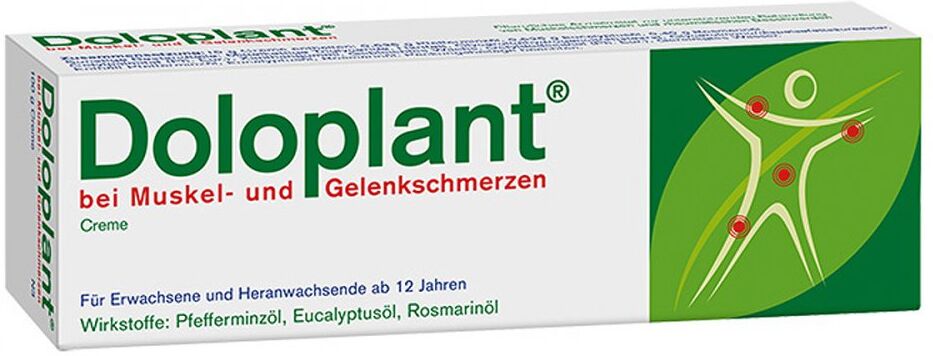
Doloplant bei Muskel- und GelenkschmerzenAnwendungsgebiet von Doloplant bei Muskel- und Gelenkschmerzen Doloplant bei Muskel- und Gelenkschmerzen ist ein pflanzliches Arzneimittel zur äußerlichen Behandlung von Muskel- und Gelenkschmerzen.Wirkungsweise von Doloplant bei Muskel- und Gelenkschmerzen Doloplant bei Muskel- und Gelenkschmerzen wirkt schmerzlindernd, entspannend und entzündungshemmend.Wirkstoffe / Inhaltsstoffe / ZutatenDoloplant bei Muskel- und Gelenkschmerzen enthält: Pfefferminzöl, Eucalyptusöl, Rosmarinöl 10 g Creme enthalten: 0,625 g Pfefferminzöl, 0,625 g Eucalyptusöl, 0,40 g Rosmarinöl Sonstige Bestandteile: Mittelkettige Triglyceride, Hartfett, Glycerol(dihydrogencitrat)stearat, Glycerolmono/dispeisefettsäureester, Cetylpalmitat (Ph. Eur.), Xanthangummi, Gebleichtes Wachs, Octyldodecanol (Ph. Eur.), Gereinigtes Wasser.GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Doloplant bei Muskel- und Gelenkschmerzen: Erwachsene und Jugendliche ab 12 Jahren tragen 3- bis 5-mal täglich einen ca. 6 cm langen Cremestrang auf die betroffenen Körperstellen auf.Einnahme Tragen Sie die Creme gleichmäßig auf und massieren sie gründlich ein. PatientenhinweiseWarnhinweise und Vorsichtsmaßnahmen Suchen Sie bei akuten Zuständen, die z. B. mit Rötung, Schwellung oder Überwärmung einhergehen, sowie bei andauernden Beschwerden oder wenn sich die Beschwerden während der Anwendung verschlechtern oder innerhalb von 4 Wochen nicht bessern, Ihren Arzt auf.Reinigen Sie nach der Anwendung gründlich die Hände und vermeiden Sie den Kontakt des Arzneimittels mit den Augen.Kinder Das Arzneimittel darf bei Säuglingen und Kleinkindern unter 2 ½ Jahren wegen der Gefahr eines Kehlkopfkrampfes oder eines Atemstillstandes nicht angewendet werden. Zur Anwendung bei Kindern bis zu 12 Jahren liegen keine ausreichenden Untersuchungen vor.13,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Erbrecht und Testament bei EhegattenErbrecht und Testament bei Ehegatten , Allumfassend beraten und gestalten. Das "Berliner-Testament" stellt in Deutschland die wohl häufigste Form des Ehegattentestaments dar. Ob es tatsächlich für die persönliche und wirtschaftliche Situation von Ehegatten zweckmäßig ist oder andere Gestaltungsmöglichkeiten geeigneter sind, muss stets am Einzelfall beurteilt werden - immer unter dem Blickwinkel von Abwicklung und Folgewirkungen. Das neue FamRZ-Buch bietet dazu die aktuelle, kompakte und praxisnahe Grundlage, u.a. mit Gesetzliche Erbfolge und Pflichtteilsrecht - Testamentsgestaltung (Ehegattentestament, Geschiedenentestament) - Wechselbezüglichkeit und deren Folgen- EuErbVO/EuGüVO - Verträge zugunsten Dritter (Lebensversicherung/Gemeinschaftskonten) - Ausschlagung und Haftungsbeschränkung - Steuerrecht - Familienrecht - Sozialrecht - Bestattungsrecht. Zahlreiche Beispielsfälle und Musterformulierungen. Profitieren Sie dabei von der fachlichen Kompetenz und der langjährigen Praxiserfahrung des spezialisierten Autorenteams: RA Raphael Busch, FA ErbR, Emmendingen - RA/StB Dr. Arne Hahner, FA StR, Hamburg - RA¿ín Kornelia Kotte, FA¿in FamR, Bielefeld - RA/Notar Dr. Pierre Plottek, FA ErbR, Bochum - RA¿ín Beatrix A. Ruetten, FA¿in FamR/ErbR, Hamburg - RA/Notar Ulf Schönenberg-Wessel, FA ErbR/SozR/VersR, Kiel - RA Matthias Wolff, FA FamR/ArbR, Kiel. Besonders zu empfehlen für Notariat, Anwaltschaft und Nachlassgerichte. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20231005, Produktform: Kartoniert, Titel der Reihe: FamRZ-Buch#46#, Redaktion: Schönenberg-Wessel, Ulf, Auflage: 23000, Auflage/Ausgabe: 1. Auflage, Keyword: Berliner Testament; Berliner-Testament; Ehegatten; Eherecht; Erbrecht; Erbschaftsteuer; Musterformulierung; Sozialrecht; Testament, Fachschema: Familienrecht~Sozialrecht~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Familienrecht~Erbschafts- und Schenkungssteuer~Erbrecht~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Sozialrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXIV, Seitenanzahl: 462, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking, Ernst und Werner, GmbH, Verlag, Länge: 222, Breite: 152, Höhe: 30, Gewicht: 651, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kosten bei Schenkung?
Welche Kosten bei Schenkung entstehen, hängt von verschiedenen Faktoren ab. In einigen Ländern können Schenkungen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. Es können auch Notarkosten anfallen, wenn die Schenkung notariell beurkundet werden muss. Zudem können Gebühren für die Übertragung von Eigentum oder anderen Vermögenswerten anfallen. Es ist ratsam, sich vor einer Schenkung über mögliche Kosten und steuerliche Auswirkungen zu informieren. **
-
Was sind die Vorteile und Nachteile von Offshore-Firmen bei der Steuergestaltung und Geschäftstätigkeit?
Vorteile: Offshore-Firmen können Steuern sparen, da sie in Ländern mit niedrigeren Steuersätzen ansässig sind. Sie bieten auch mehr Privatsphäre und Schutz vor Gläubigern. Zudem können sie die internationale Expansion erleichtern. Nachteile: Offshore-Firmen stehen oft im Verdacht der Steuerhinterziehung und Geldwäsche. Sie können auch zu einem schlechten Ruf und Image führen. Zudem können die rechtlichen und administrativen Anforderungen in den ausländischen Ländern komplex sein. **
-
Wird eine Schenkung auf das Erbe angerechnet?
Wird eine Schenkung auf das Erbe angerechnet? In der Regel werden Schenkungen auf das Erbe angerechnet, wenn der Erblasser dies in seinem Testament festgelegt hat. Dabei wird der Wert der Schenkung vom Erbteil des Beschenkten abgezogen. Es gibt jedoch bestimmte Ausnahmen, wie zum Beispiel Schenkungen, die mit einer Auflage verbunden sind oder Schenkungen, die bereits länger als 10 Jahre zurückliegen. Es ist daher ratsam, sich rechtzeitig über die rechtlichen Bestimmungen und möglichen Konsequenzen von Schenkungen auf das Erbe informieren zu lassen. **
-
Wie wir eine Schenkung aufs Erbe angerechnet?
Eine Schenkung kann grundsätzlich auf das Erbe angerechnet werden, wenn der Schenker dies ausdrücklich im Schenkungsvertrag festgelegt hat. In vielen Fällen wird die Schenkung jedoch nicht auf das Erbe angerechnet, es sei denn, es handelt sich um eine Pflichtteilsreduzierung. In diesem Fall wird die Schenkung auf den Pflichtteil angerechnet. Es ist wichtig, dass die Schenkung rechtzeitig und korrekt dokumentiert wird, um Streitigkeiten unter den Erben zu vermeiden. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um sicherzustellen, dass die Schenkung ordnungsgemäß behandelt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.