Domain spezialist-erbrecht.de kaufen?
Wir ziehen mit dem Projekt
spezialist-erbrecht.de um.
Sind Sie am Kauf der Domain
spezialist-erbrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spezialist-erbrecht.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Wie können Testament und Erbvertrag genutzt werden, um das Erbe gerecht aufzuteilen?
Ein Testament ermöglicht es einer Person, ihre Wünsche bezüglich der Verteilung ihres Vermögens nach ihrem Tod festzulegen. Ein Erbvertrag kann zwischen den Erben geschlossen werden, um die Aufteilung des Erbes gerecht zu regeln und Streitigkeiten zu vermeiden. Beide Dokumente sollten sorgfältig erstellt und regelmäßig überprüft werden, um sicherzustellen, dass sie den aktuellen Wünschen und Bedürfnissen entsprechen. **


Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Testament und Erbvertrag, Fachbücher von Florian, Wolfgang Reimann, Sebastian Sammet, Manfred Bengel, Florian Dietz, Manfred Bengel/Dietz u aDas Konzept hat sich bewährt: Handbuch, Formularsammlung und Kommentar in einem Buch. Damit erhalten Notar:innen und Rechtsanwält:innen als erbrechtliche Berater:innen zu jeder Fragestellung im Zusammenhang mit der Gestaltung von Verfügungen von Todes wegen stets die treffende Lösung. Die Herausgeber, die zu den angesehensten Notaren zählen, und das erstrangige Autorenteam vermitteln im systematischen Teil Grundlegendes zum Recht der Verfügungen von Todes wegen, zum erbrechtlichen Instrumentarium sowie zu Fragen der materiellen Gestaltung bis hin zum IPR und zum Steuerrecht. Der Formularteil bietet konzentriert eine Reihe instruktiver Checklisten und Formulierungsbeispiele. Der umfangreiche Kommentarteil erläutert die einschlägigen BGB-Vorschriften ganz konsequent aus der Sicht der notariellen Praxis. Neu in der 8. Auflage: Einarbeitung der Reform des Vormundschafts- und Betreuungsrechts Elektronisches Urkundenverzeichnis und elektronische Urkundensammlung Neuerungen aufgrund der NotAktVV und Neufassung der DONot Aktuelle Entscheidungen zur EU-ErbVO Neue Entwicklungen im Steuerrecht und IPR Herausgeber: Prof. Dr. Wolfgang Reimann, Notar a.D., Regensburg Prof. Dr. Manfred Bengel, Notar a.D., Fürth Dr. Florian Dietz, Notar, Bamberg Dr. Sebastian Sammet, Notar, Höchstädt a. d. Donau Autorin und Autoren: Dr. Florian Dietz, Notar, Bamberg; Dr. Hans Hammann, Rechtsanwalt, Reutlingen; Dr. Barbara Jakob, LL.M. (Trinity College Dublin), Rechtsanwältin, Plattling; Dr. Julian Klinger, Rechtsanwalt, Krailling; Prof. Dr. Peter Limmer, Notar, Würzburg; Prof. Dr. Wolfgang Reimann, Notar a.D., Regensburg; Dr. Christian Reiter, Rechtsanwalt, Steuerberater, München; Dr. Christoph Rühl, Notar, Wegscheid; Dr. Sebastian Sammet, Notar, Höchstädt a. d. Donau; Prof. Dr. Robert Sieghrtner, LL.M. (Sydney), EMBA (Münster), Notar, Gräfenberg; Dr. Felix Ungerer, Notar, Stuttgart; Dr. Luitpold Graf Wolffskeel von Reichenberg, Notar, Bamberg.169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Testamentsvollstrecker, Fachbücher von Karl Winkler"Der Testamentsvollstrecker" ist ein umfassendes Fachbuch, das sich mit den wesentlichen Aspekten der Testamentsvollstreckung auseinandersetzt. Verfasst von Karl Winkler, bietet es präzise und zuverlässige Entscheidungshilfen für alle relevanten Rechtsfragen, die im Rahmen der Testamentsvollstreckung auftreten können. Das Buch behandelt unter anderem die Verwaltungs- und Verfügungsrechte des Testamentsvollstreckers sowie die rechtlichen Beziehungen zu Erben und Vermächtnisnehmern. Zudem werden die Stellung des Testamentsvollstreckers gegenüber dem Nachlassgericht und dem Finanzamt sowie die Vergütungsansprüche detailliert erläutert. Ein besonderes Augenmerk liegt auf den steuerlichen Auswirkungen der Testamentsvollstreckung. Die Mustersammlung im Buch bietet praktische Formulierungsvorschläge, die auf verschiedene Fallkonstellationen zugeschnitten sind, und berücksichtigt die aktuellen Empfehlungen des deutschen Notarvereins zur Testamentsvollstreckungsvergütung. Dieses Fachbuch ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit der Testamentsvollstreckung befassen.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
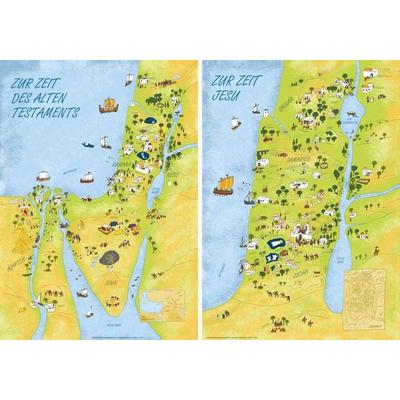
Wandkarten Altes Testament - Neues TestamentHier Handelst Es Sich Um Zwei Wandkarten. Eine Karte Zur Zeit Des 'alten Testaments' Und Eine Karte 'zur Zeit Jesu'. Diese Werden In Einer Papprolle Geliefert Und Sind Zum Aufhängen In Gemeinde - Und Schulräumen Geeignet.die Biblischen Geschichten...16,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachlass, Belletristik von Daniel GoetschVom Ende der Selbstverständlichkeit Mit scharfer Beobachtung und feiner Ironie seziert Daniel Goetsch eine Erfolgsgeschichte, hinter der Verlust, Ruin und ein Familiengeheimnis lauern. Es beginnt mit einem Knall: Ein angesehener Zürcher Geschäftsmann zerstört im Museum ein wertvolles Gemälde. Kurz darauf stirbt er in der psychiatrischen Klinik. Seine drei erwachsenen Kinder bleiben verstört zurück und müssen zusehen, wie der Wohlstand, in dem sie aufgewachsen sind, vor ihren Augen zerbröckelt. Sarah will auf Lesbos einen Dokumentarfilm über Geflüchtete drehen, während sich Eli als Schauspieler in Berlin durchschlägt – nur Konrad scheint als Anwalt eine solide bürgerliche Existenz zu leben. So unterschiedlich die drei denken, lieben und leiden, müssen sie alle nun mit dem klarkommen, was ihnen bleibt: verwirrende Erinnerungen, böse Gerüchte, existentielle Verunsicherung. Eine unerreichbare Mutter. Und eine Halbschwester mit Ansprüchen. „Der Lauf der Dinge schien ihnen auf ewig wohlgesinnt. Vaters Tod war, so gesehen, der erste Schlag, den sie erlitten. Zum ersten Mal mussten sie jetzt damit klarkommen, dass ihnen etwas fehlte.“.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbe, Erbschaft, Vererbung, Fachbücher von Egli, KurtDas Fachbuch "Erbe, Erbschaft, Vererbung" bietet eine umfassende Analyse der Konzepte von Vererbung und Erbschaft aus verschiedenen wissenschaftlichen Perspektiven. Es beleuchtet die biologischen und gesellschaftlichen Aspekte der Vererbung und deren Bedeutung für das menschliche Leben. Die Autorinnen und Autoren untersuchen, wie Eigenschaften und Werte über Generationen weitergegeben werden und welche Rolle dies in der modernen Gesellschaft spielt. Dabei werden Themen wie genetische Vererbung, kulturelle Traditionen und die rechtlichen Rahmenbedingungen der Erbschaft behandelt. Das Buch richtet sich an Leserinnen und Leser, die sich für die komplexen Zusammenhänge zwischen Erbe, Identität und Gesellschaft interessieren und bietet wertvolle Einblicke in die verschiedenen Disziplinen, die sich mit diesen Themen auseinandersetzen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Testament und Erbvertrag, Fachbücher von Florian, Wolfgang Reimann, Sebastian Sammet, Manfred Bengel, Florian Dietz, Manfred Bengel/Dietz u aDas Konzept hat sich bewährt: Handbuch, Formularsammlung und Kommentar in einem Buch. Damit erhalten Notar:innen und Rechtsanwält:innen als erbrechtliche Berater:innen zu jeder Fragestellung im Zusammenhang mit der Gestaltung von Verfügungen von Todes wegen stets die treffende Lösung. Die Herausgeber, die zu den angesehensten Notaren zählen, und das erstrangige Autorenteam vermitteln im systematischen Teil Grundlegendes zum Recht der Verfügungen von Todes wegen, zum erbrechtlichen Instrumentarium sowie zu Fragen der materiellen Gestaltung bis hin zum IPR und zum Steuerrecht. Der Formularteil bietet konzentriert eine Reihe instruktiver Checklisten und Formulierungsbeispiele. Der umfangreiche Kommentarteil erläutert die einschlägigen BGB-Vorschriften ganz konsequent aus der Sicht der notariellen Praxis. Neu in der 8. Auflage: Einarbeitung der Reform des Vormundschafts- und Betreuungsrechts Elektronisches Urkundenverzeichnis und elektronische Urkundensammlung Neuerungen aufgrund der NotAktVV und Neufassung der DONot Aktuelle Entscheidungen zur EU-ErbVO Neue Entwicklungen im Steuerrecht und IPR Herausgeber: Prof. Dr. Wolfgang Reimann, Notar a.D., Regensburg Prof. Dr. Manfred Bengel, Notar a.D., Fürth Dr. Florian Dietz, Notar, Bamberg Dr. Sebastian Sammet, Notar, Höchstädt a. d. Donau Autorin und Autoren: Dr. Florian Dietz, Notar, Bamberg; Dr. Hans Hammann, Rechtsanwalt, Reutlingen; Dr. Barbara Jakob, LL.M. (Trinity College Dublin), Rechtsanwältin, Plattling; Dr. Julian Klinger, Rechtsanwalt, Krailling; Prof. Dr. Peter Limmer, Notar, Würzburg; Prof. Dr. Wolfgang Reimann, Notar a.D., Regensburg; Dr. Christian Reiter, Rechtsanwalt, Steuerberater, München; Dr. Christoph Rühl, Notar, Wegscheid; Dr. Sebastian Sammet, Notar, Höchstädt a. d. Donau; Prof. Dr. Robert Sieghrtner, LL.M. (Sydney), EMBA (Münster), Notar, Gräfenberg; Dr. Felix Ungerer, Notar, Stuttgart; Dr. Luitpold Graf Wolffskeel von Reichenberg, Notar, Bamberg.169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Testamentsvollstrecker, Fachbücher von Karl Winkler"Der Testamentsvollstrecker" ist ein umfassendes Fachbuch, das sich mit den wesentlichen Aspekten der Testamentsvollstreckung auseinandersetzt. Verfasst von Karl Winkler, bietet es präzise und zuverlässige Entscheidungshilfen für alle relevanten Rechtsfragen, die im Rahmen der Testamentsvollstreckung auftreten können. Das Buch behandelt unter anderem die Verwaltungs- und Verfügungsrechte des Testamentsvollstreckers sowie die rechtlichen Beziehungen zu Erben und Vermächtnisnehmern. Zudem werden die Stellung des Testamentsvollstreckers gegenüber dem Nachlassgericht und dem Finanzamt sowie die Vergütungsansprüche detailliert erläutert. Ein besonderes Augenmerk liegt auf den steuerlichen Auswirkungen der Testamentsvollstreckung. Die Mustersammlung im Buch bietet praktische Formulierungsvorschläge, die auf verschiedene Fallkonstellationen zugeschnitten sind, und berücksichtigt die aktuellen Empfehlungen des deutschen Notarvereins zur Testamentsvollstreckungsvergütung. Dieses Fachbuch ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit der Testamentsvollstreckung befassen.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Wie können Testament und Erbvertrag genutzt werden, um das Erbe gerecht aufzuteilen?
Ein Testament ermöglicht es einer Person, ihre Wünsche bezüglich der Verteilung ihres Vermögens nach ihrem Tod festzulegen. Ein Erbvertrag kann zwischen den Erben geschlossen werden, um die Aufteilung des Erbes gerecht zu regeln und Streitigkeiten zu vermeiden. Beide Dokumente sollten sorgfältig erstellt und regelmäßig überprüft werden, um sicherzustellen, dass sie den aktuellen Wünschen und Bedürfnissen entsprechen. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Wandkarten Altes Testament - Neues TestamentHier Handelst Es Sich Um Zwei Wandkarten. Eine Karte Zur Zeit Des 'alten Testaments' Und Eine Karte 'zur Zeit Jesu'. Diese Werden In Einer Papprolle Geliefert Und Sind Zum Aufhängen In Gemeinde - Und Schulräumen Geeignet.die Biblischen Geschichten...16,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachlass, Belletristik von Daniel GoetschVom Ende der Selbstverständlichkeit Mit scharfer Beobachtung und feiner Ironie seziert Daniel Goetsch eine Erfolgsgeschichte, hinter der Verlust, Ruin und ein Familiengeheimnis lauern. Es beginnt mit einem Knall: Ein angesehener Zürcher Geschäftsmann zerstört im Museum ein wertvolles Gemälde. Kurz darauf stirbt er in der psychiatrischen Klinik. Seine drei erwachsenen Kinder bleiben verstört zurück und müssen zusehen, wie der Wohlstand, in dem sie aufgewachsen sind, vor ihren Augen zerbröckelt. Sarah will auf Lesbos einen Dokumentarfilm über Geflüchtete drehen, während sich Eli als Schauspieler in Berlin durchschlägt – nur Konrad scheint als Anwalt eine solide bürgerliche Existenz zu leben. So unterschiedlich die drei denken, lieben und leiden, müssen sie alle nun mit dem klarkommen, was ihnen bleibt: verwirrende Erinnerungen, böse Gerüchte, existentielle Verunsicherung. Eine unerreichbare Mutter. Und eine Halbschwester mit Ansprüchen. „Der Lauf der Dinge schien ihnen auf ewig wohlgesinnt. Vaters Tod war, so gesehen, der erste Schlag, den sie erlitten. Zum ersten Mal mussten sie jetzt damit klarkommen, dass ihnen etwas fehlte.“.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstrittenes Vermögen, Fachbücher von Jana StoklasaWie westdeutsche Arbeiterorganisationen nach 1945 um Rückerstattung und Entschädigung stritten. Im Jahr 1933 zerschlugen die Nationalsozialisten die deutsche Arbeiterbewegung. Der NS-Staat enteignete das auf rund eine Milliarde Reichsmark geschätzte Vermögen und setzte es nicht zuletzt für Verfolgung, Propaganda und Kriegswirtschaft ein. Als 1948 die Nachfolgeorganisationen Anträge auf Rückerstattung stellen konnten, entbrannte ein erbitterter Kampf um Immobilien, Zeitungsdruckereien und Entschädigungen. Jana Stoklasa erinnert ausgehend vom Beispiel Hannovers an dieses lange vergessene Kapitel deutscher Nachkriegsgeschichte. Auf der Basis neuer Quellen spürt die Historikerin dem Beziehungsgeflecht zwischen Geschichtspolitik, Justiz und Vergangenheitsbewältigung nach. Sie dekonstruiert die Auseinandersetzungen zwischen SPD und KPD im Zeichen der innerdeutschen Teilung mithilfe der postkolonialen Diskursanalyse und sie zeigt für die Konsumgenossenschaften in beeindruckender Weise, wie eng Restitution und Vergangenheitsblindheit miteinander zusammenhingen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.