Domain spezialist-erbrecht.de kaufen?
Wir ziehen mit dem Projekt
spezialist-erbrecht.de um.
Sind Sie am Kauf der Domain
spezialist-erbrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spezialist-erbrecht.de kaufen?
Wann Offenlegung?
Wann Offenlegung? Diese Frage bezieht sich darauf, wann Informationen oder Geheimnisse enthüllt oder bekannt gegeben werden sollen. Es kann sich um persönliche Informationen, Unternehmensdaten oder Regierungsdokumente handeln. Die Offenlegung kann in verschiedenen Situationen erforderlich sein, um Transparenz zu gewährleisten, Verantwortlichkeit zu fördern oder Missstände aufzudecken. Es ist wichtig, sorgfältig abzuwägen, wann und wie Offenlegung erfolgen soll, um potenzielle Auswirkungen und Konsequenzen zu berücksichtigen. Letztendlich sollte die Frage "Wann Offenlegung?" mit Bedacht und unter Berücksichtigung der relevanten Faktoren beantwortet werden. **
Wie kann man sein Vermögen rechtmäßig vor der Offenlegung verstecken?
Es ist illegal, Vermögen vor der Offenlegung zu verstecken. Man sollte sein Vermögen transparent und ehrlich deklarieren. Es gibt legale Möglichkeiten, sein Vermögen zu schützen, wie z.B. durch eine professionelle Finanzplanung und die Nutzung von legalen Steuervorteilen. **

Ähnliche Suchbegriffe für Offenlegung
Top-Angebote
Produkte zum Begriff Offenlegung:
-
FARR Checkliste 9 fr die Aufstellung, Prfung und Offenlegung des Anhangs der AG/KGaA, Fachbücher von Wolf-Michael FarrDer Vorstand einer AG hat bzw. die persönlich haftenden Gesellschafter einer KGaA haben nach § 264 I HGB in den ersten 3 Monaten (kleine Gesellschaften bis zu 6 Monaten) des Geschäftsjahrs für das Vorjahr einen Jahresabschluss (JA), bestehend aus Bilanz und Gewinn- und Verlustrechnung (GuV) sowie Anhang, aufzustellen. Die Farr-Checkliste Nr. 9 berücksichtigt sämtliche Pflichtangaben für den Anhang. Die vorliegende 10. Auflage (Stand: 1. 2. 2024) wurde aktualisiert und redaktionell angepasst. Neu aufgenommen wurde die Angabepflicht in Zusammenhang mit dem Mindeststeuergesetz nach § 285 Nr. 30a) HGB in der Fassung des MinBestRL-UmsG (in Kraft seit 28. 12. 2023 und bereits anzuwenden ab kalendergleichem Geschäftsjahr 2023). Die Anhang-Checkliste ist nicht nur auf die Prüfung, sondern auch auf die Belange der Aufstellung und Offenlegung des Anhangs ausgerichtet. Die Checkliste enthält sämtliche Pflichtangaben, Ausweisalternativen (Wahlpflichtangaben) und grössenabhängige Erleichterungen. Sie dient damit zum einen als Hilfsmittel für die Vollständigkeit des Anhangs, zum anderen entspricht ihre Gliederung dem in der Praxis regelmässig vorzufindenden Aufbau des Anhangs (die Angaben im Anhang sind entsprechend der Reihenfolge der Posten in der Bilanz bzw. der GuV darzustellen). Die ständig aktualisierten FARR®-Prüferchecklisten (Nr. 1 bis 19) sind dafür vorbereitet, bei der Aufstellung oder Prüfung von Jahres- bzw. Konzernabschlüssen oder bei sonstigen Prüfungen verwendet und als Dokumentationsmittel abgelegt zu werden. Sie dienen damit nicht nur als Hilfsmittel für die interne Qualitätssicherung, sondern auch für die externe Qualitätskontrolle. Die Checklisten enthalten teilweise auch Muster für die praktische Arbeit sowie ein Literaturverzeichnis zum betreffenden Thema. Bei der vorliegenden Checkliste handelt es sich um Empfehlungen des Verfassers. Es sind keine Verlautbarungen des IDW im Sinne von IDW PS 201.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Testament und Erbvertrag, Fachbücher von Florian, Wolfgang Reimann, Sebastian Sammet, Manfred Bengel, Florian Dietz, Manfred Bengel/Dietz u aDas Konzept hat sich bewährt: Handbuch, Formularsammlung und Kommentar in einem Buch. Damit erhalten Notar:innen und Rechtsanwält:innen als erbrechtliche Berater:innen zu jeder Fragestellung im Zusammenhang mit der Gestaltung von Verfügungen von Todes wegen stets die treffende Lösung. Die Herausgeber, die zu den angesehensten Notaren zählen, und das erstrangige Autorenteam vermitteln im systematischen Teil Grundlegendes zum Recht der Verfügungen von Todes wegen, zum erbrechtlichen Instrumentarium sowie zu Fragen der materiellen Gestaltung bis hin zum IPR und zum Steuerrecht. Der Formularteil bietet konzentriert eine Reihe instruktiver Checklisten und Formulierungsbeispiele. Der umfangreiche Kommentarteil erläutert die einschlägigen BGB-Vorschriften ganz konsequent aus der Sicht der notariellen Praxis. Neu in der 8. Auflage: Einarbeitung der Reform des Vormundschafts- und Betreuungsrechts Elektronisches Urkundenverzeichnis und elektronische Urkundensammlung Neuerungen aufgrund der NotAktVV und Neufassung der DONot Aktuelle Entscheidungen zur EU-ErbVO Neue Entwicklungen im Steuerrecht und IPR Herausgeber: Prof. Dr. Wolfgang Reimann, Notar a.D., Regensburg Prof. Dr. Manfred Bengel, Notar a.D., Fürth Dr. Florian Dietz, Notar, Bamberg Dr. Sebastian Sammet, Notar, Höchstädt a. d. Donau Autorin und Autoren: Dr. Florian Dietz, Notar, Bamberg; Dr. Hans Hammann, Rechtsanwalt, Reutlingen; Dr. Barbara Jakob, LL.M. (Trinity College Dublin), Rechtsanwältin, Plattling; Dr. Julian Klinger, Rechtsanwalt, Krailling; Prof. Dr. Peter Limmer, Notar, Würzburg; Prof. Dr. Wolfgang Reimann, Notar a.D., Regensburg; Dr. Christian Reiter, Rechtsanwalt, Steuerberater, München; Dr. Christoph Rühl, Notar, Wegscheid; Dr. Sebastian Sammet, Notar, Höchstädt a. d. Donau; Prof. Dr. Robert Sieghrtner, LL.M. (Sydney), EMBA (Münster), Notar, Gräfenberg; Dr. Felix Ungerer, Notar, Stuttgart; Dr. Luitpold Graf Wolffskeel von Reichenberg, Notar, Bamberg.169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Testamentsvollstrecker, Fachbücher von Karl Winkler"Der Testamentsvollstrecker" ist ein umfassendes Fachbuch, das sich mit den wesentlichen Aspekten der Testamentsvollstreckung auseinandersetzt. Verfasst von Karl Winkler, bietet es präzise und zuverlässige Entscheidungshilfen für alle relevanten Rechtsfragen, die im Rahmen der Testamentsvollstreckung auftreten können. Das Buch behandelt unter anderem die Verwaltungs- und Verfügungsrechte des Testamentsvollstreckers sowie die rechtlichen Beziehungen zu Erben und Vermächtnisnehmern. Zudem werden die Stellung des Testamentsvollstreckers gegenüber dem Nachlassgericht und dem Finanzamt sowie die Vergütungsansprüche detailliert erläutert. Ein besonderes Augenmerk liegt auf den steuerlichen Auswirkungen der Testamentsvollstreckung. Die Mustersammlung im Buch bietet praktische Formulierungsvorschläge, die auf verschiedene Fallkonstellationen zugeschnitten sind, und berücksichtigt die aktuellen Empfehlungen des deutschen Notarvereins zur Testamentsvollstreckungsvergütung. Dieses Fachbuch ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit der Testamentsvollstreckung befassen.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
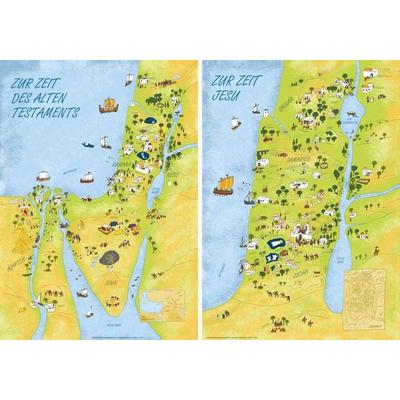
Wandkarten Altes Testament - Neues TestamentHier Handelst Es Sich Um Zwei Wandkarten. Eine Karte Zur Zeit Des 'alten Testaments' Und Eine Karte 'zur Zeit Jesu'. Diese Werden In Einer Papprolle Geliefert Und Sind Zum Aufhängen In Gemeinde - Und Schulräumen Geeignet.die Biblischen Geschichten...16,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Offenlegung?
Offenlegung bezieht sich auf den Prozess, bei dem Informationen oder Daten offengelegt oder bekannt gemacht werden, die zuvor nicht öffentlich zugänglich waren. Dies kann in verschiedenen Kontexten auftreten, wie z.B. in der Finanzwelt, wo Unternehmen verpflichtet sind, ihre Finanzinformationen offenzulegen. In der Rechtssprache bezieht sich Offenlegung auf die Offenlegung von Beweismitteln oder Informationen während eines Gerichtsverfahrens. In der Unternehmensführung bezieht sich Offenlegung auf die Offenlegung von Informationen über Geschäftspraktiken, Risiken und Compliance-Maßnahmen. Insgesamt dient Offenlegung dazu, Transparenz zu schaffen und das Vertrauen der Öffentlichkeit zu stärken. **
-
Wie können Testament und Erbvertrag genutzt werden, um das Erbe gerecht aufzuteilen?
Ein Testament ermöglicht es einer Person, ihre Wünsche bezüglich der Verteilung ihres Vermögens nach ihrem Tod festzulegen. Ein Erbvertrag kann zwischen den Erben geschlossen werden, um die Aufteilung des Erbes gerecht zu regeln und Streitigkeiten zu vermeiden. Beide Dokumente sollten sorgfältig erstellt und regelmäßig überprüft werden, um sicherzustellen, dass sie den aktuellen Wünschen und Bedürfnissen entsprechen. **
-
Wann Offenlegung und Hinterlegung?
Wann Offenlegung und Hinterlegung? Die Offenlegung und Hinterlegung von Unterlagen und Informationen erfolgt in der Regel nach Abschluss eines Geschäftsjahres. Dies dient dazu, die Transparenz und Rechenschaftspflicht eines Unternehmens sicherzustellen. Die genauen Fristen und Anforderungen für die Offenlegung und Hinterlegung variieren je nach Rechtsform und Land. Es ist wichtig, diese Fristen einzuhalten, um mögliche Strafen oder Sanktionen zu vermeiden. Unternehmen sollten sich frühzeitig über die gesetzlichen Anforderungen informieren und sicherstellen, dass sie alle erforderlichen Unterlagen rechtzeitig offenlegen und hinterlegen. **
-
Was ist eine Offenlegung?
Eine Offenlegung bezieht sich auf den Prozess, bei dem Informationen oder Daten öffentlich gemacht werden. Dies kann in verschiedenen Kontexten geschehen, wie beispielsweise bei Finanzberichten von Unternehmen oder bei wissenschaftlichen Studien. Eine Offenlegung ist wichtig, um Transparenz und Vertrauen zu schaffen, indem relevante Informationen für alle Beteiligten zugänglich sind. Durch Offenlegungen können potenzielle Interessenskonflikte aufgedeckt und Missverständnisse vermieden werden. In einigen Fällen sind Offenlegungen gesetzlich vorgeschrieben, um sicherzustellen, dass Informationen korrekt und vollständig bereitgestellt werden. **

Wann Hinterlegung und Offenlegung?
Die Hinterlegung und Offenlegung von Informationen erfolgt in der Regel, wenn es gesetzlich vorgeschrieben ist oder vertraglich vereinbart wurde. Unternehmen müssen beispielsweise ihre Jahresabschlüsse hinterlegen und offenlegen, um die Transparenz und Vertrauenswürdigkeit gegenüber Investoren, Gläubigern und anderen Stakeholdern sicherzustellen. Die genauen Fristen für die Hinterlegung und Offenlegung variieren je nach Land und Rechtsform des Unternehmens. Es ist wichtig, diese Fristen einzuhalten, um mögliche rechtliche Konsequenzen zu vermeiden und das Vertrauen der Öffentlichkeit in das Unternehmen zu wahren. Unternehmen sollten daher regelmäßig prüfen, wann die Hinterlegung und Offenlegung ihrer Informationen erforderlich ist und sicherstellen, dass sie rechtzeitig erfolgt. **
Warum Erbvertrag und kein Testament?
Ein Erbvertrag bietet im Vergleich zu einem Testament mehr Sicherheit, da er notariell beurkundet werden muss und somit schwerer anzufechten ist. Zudem können im Erbvertrag detailliertere Regelungen getroffen werden, beispielsweise hinsichtlich der Verteilung des Nachlasses oder der Pflichtteilsansprüche. Ein Erbvertrag bietet auch die Möglichkeit, bestimmte Auflagen oder Bedingungen für die Erben festzulegen. Zudem kann ein Erbvertrag bereits zu Lebzeiten des Erblassers abgeschlossen werden, was eine frühzeitige Regelung der Nachlassangelegenheiten ermöglicht. Letztendlich kann ein Erbvertrag dazu beitragen, Streitigkeiten unter den Erben zu vermeiden und eine klare und eindeutige Regelung für den Nachlass zu schaffen. **
Top-Angebote
Produkte zum Begriff Offenlegung:
-
Melzer:33g GWB: Offenlegung versus Gehe, Fachbücher von Edmund James MelzerDas Fachbuch "Melzer: 33g GWB: Offenlegung versus Geheimnisschutz" von Edmund James Melzer bietet eine umfassende Analyse der Herausforderungen, die sich aus der Durchsetzung des Kartellverbots auf privatrechtlichem Wege ergeben. Insbesondere beleuchtet der Autor die Schwierigkeiten, mit denen Kartellgeschädigte konfrontiert sind, wenn es darum geht, konkrete Schäden zu beziffern und vor Gericht zu beweisen. Die Einführung des § 33g GWB, der einen Auskunfts- und Herausgabeanspruch schafft, wird kritisch betrachtet, insbesondere im Hinblick auf die Kollision zwischen dem Informationsinteresse der Geschädigten und dem Geheimhaltungsinteresse der in Anspruch genommenen Parteien. Melzer untersucht verschiedene Geheimnisschutzmodelle aus anderen Rechtsgebieten und überträgt diese auf den Anwendungsfall des Kartellschadensersatzverfahrens. Dieses Buch ist eine wertvolle Ressource für Jurist*innen, die sich mit den aktuellen Entwicklungen im Wirtschaftsrecht und den Herausforderungen der Offenlegung im Kontext von Kartellverfahren auseinandersetzen möchten.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbe, Erbschaft, Vererbung, Fachbücher von Egli, KurtDas Fachbuch "Erbe, Erbschaft, Vererbung" bietet eine umfassende Analyse der Konzepte von Vererbung und Erbschaft aus verschiedenen wissenschaftlichen Perspektiven. Es beleuchtet die biologischen und gesellschaftlichen Aspekte der Vererbung und deren Bedeutung für das menschliche Leben. Die Autorinnen und Autoren untersuchen, wie Eigenschaften und Werte über Generationen weitergegeben werden und welche Rolle dies in der modernen Gesellschaft spielt. Dabei werden Themen wie genetische Vererbung, kulturelle Traditionen und die rechtlichen Rahmenbedingungen der Erbschaft behandelt. Das Buch richtet sich an Leserinnen und Leser, die sich für die komplexen Zusammenhänge zwischen Erbe, Identität und Gesellschaft interessieren und bietet wertvolle Einblicke in die verschiedenen Disziplinen, die sich mit diesen Themen auseinandersetzen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FARR Checkliste 9 fr die Aufstellung, Prfung und Offenlegung des Anhangs der AG/KGaA, Fachbücher von Wolf-Michael FarrDer Vorstand einer AG hat bzw. die persönlich haftenden Gesellschafter einer KGaA haben nach § 264 I HGB in den ersten 3 Monaten (kleine Gesellschaften bis zu 6 Monaten) des Geschäftsjahrs für das Vorjahr einen Jahresabschluss (JA), bestehend aus Bilanz und Gewinn- und Verlustrechnung (GuV) sowie Anhang, aufzustellen. Die Farr-Checkliste Nr. 9 berücksichtigt sämtliche Pflichtangaben für den Anhang. Die vorliegende 10. Auflage (Stand: 1. 2. 2024) wurde aktualisiert und redaktionell angepasst. Neu aufgenommen wurde die Angabepflicht in Zusammenhang mit dem Mindeststeuergesetz nach § 285 Nr. 30a) HGB in der Fassung des MinBestRL-UmsG (in Kraft seit 28. 12. 2023 und bereits anzuwenden ab kalendergleichem Geschäftsjahr 2023). Die Anhang-Checkliste ist nicht nur auf die Prüfung, sondern auch auf die Belange der Aufstellung und Offenlegung des Anhangs ausgerichtet. Die Checkliste enthält sämtliche Pflichtangaben, Ausweisalternativen (Wahlpflichtangaben) und grössenabhängige Erleichterungen. Sie dient damit zum einen als Hilfsmittel für die Vollständigkeit des Anhangs, zum anderen entspricht ihre Gliederung dem in der Praxis regelmässig vorzufindenden Aufbau des Anhangs (die Angaben im Anhang sind entsprechend der Reihenfolge der Posten in der Bilanz bzw. der GuV darzustellen). Die ständig aktualisierten FARR®-Prüferchecklisten (Nr. 1 bis 19) sind dafür vorbereitet, bei der Aufstellung oder Prüfung von Jahres- bzw. Konzernabschlüssen oder bei sonstigen Prüfungen verwendet und als Dokumentationsmittel abgelegt zu werden. Sie dienen damit nicht nur als Hilfsmittel für die interne Qualitätssicherung, sondern auch für die externe Qualitätskontrolle. Die Checklisten enthalten teilweise auch Muster für die praktische Arbeit sowie ein Literaturverzeichnis zum betreffenden Thema. Bei der vorliegenden Checkliste handelt es sich um Empfehlungen des Verfassers. Es sind keine Verlautbarungen des IDW im Sinne von IDW PS 201.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Testament und Erbvertrag, Fachbücher von Florian, Wolfgang Reimann, Sebastian Sammet, Manfred Bengel, Florian Dietz, Manfred Bengel/Dietz u aDas Konzept hat sich bewährt: Handbuch, Formularsammlung und Kommentar in einem Buch. Damit erhalten Notar:innen und Rechtsanwält:innen als erbrechtliche Berater:innen zu jeder Fragestellung im Zusammenhang mit der Gestaltung von Verfügungen von Todes wegen stets die treffende Lösung. Die Herausgeber, die zu den angesehensten Notaren zählen, und das erstrangige Autorenteam vermitteln im systematischen Teil Grundlegendes zum Recht der Verfügungen von Todes wegen, zum erbrechtlichen Instrumentarium sowie zu Fragen der materiellen Gestaltung bis hin zum IPR und zum Steuerrecht. Der Formularteil bietet konzentriert eine Reihe instruktiver Checklisten und Formulierungsbeispiele. Der umfangreiche Kommentarteil erläutert die einschlägigen BGB-Vorschriften ganz konsequent aus der Sicht der notariellen Praxis. Neu in der 8. Auflage: Einarbeitung der Reform des Vormundschafts- und Betreuungsrechts Elektronisches Urkundenverzeichnis und elektronische Urkundensammlung Neuerungen aufgrund der NotAktVV und Neufassung der DONot Aktuelle Entscheidungen zur EU-ErbVO Neue Entwicklungen im Steuerrecht und IPR Herausgeber: Prof. Dr. Wolfgang Reimann, Notar a.D., Regensburg Prof. Dr. Manfred Bengel, Notar a.D., Fürth Dr. Florian Dietz, Notar, Bamberg Dr. Sebastian Sammet, Notar, Höchstädt a. d. Donau Autorin und Autoren: Dr. Florian Dietz, Notar, Bamberg; Dr. Hans Hammann, Rechtsanwalt, Reutlingen; Dr. Barbara Jakob, LL.M. (Trinity College Dublin), Rechtsanwältin, Plattling; Dr. Julian Klinger, Rechtsanwalt, Krailling; Prof. Dr. Peter Limmer, Notar, Würzburg; Prof. Dr. Wolfgang Reimann, Notar a.D., Regensburg; Dr. Christian Reiter, Rechtsanwalt, Steuerberater, München; Dr. Christoph Rühl, Notar, Wegscheid; Dr. Sebastian Sammet, Notar, Höchstädt a. d. Donau; Prof. Dr. Robert Sieghrtner, LL.M. (Sydney), EMBA (Münster), Notar, Gräfenberg; Dr. Felix Ungerer, Notar, Stuttgart; Dr. Luitpold Graf Wolffskeel von Reichenberg, Notar, Bamberg.169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Offenlegung?
Wann Offenlegung? Diese Frage bezieht sich darauf, wann Informationen oder Geheimnisse enthüllt oder bekannt gegeben werden sollen. Es kann sich um persönliche Informationen, Unternehmensdaten oder Regierungsdokumente handeln. Die Offenlegung kann in verschiedenen Situationen erforderlich sein, um Transparenz zu gewährleisten, Verantwortlichkeit zu fördern oder Missstände aufzudecken. Es ist wichtig, sorgfältig abzuwägen, wann und wie Offenlegung erfolgen soll, um potenzielle Auswirkungen und Konsequenzen zu berücksichtigen. Letztendlich sollte die Frage "Wann Offenlegung?" mit Bedacht und unter Berücksichtigung der relevanten Faktoren beantwortet werden. **
-
Wie kann man sein Vermögen rechtmäßig vor der Offenlegung verstecken?
Es ist illegal, Vermögen vor der Offenlegung zu verstecken. Man sollte sein Vermögen transparent und ehrlich deklarieren. Es gibt legale Möglichkeiten, sein Vermögen zu schützen, wie z.B. durch eine professionelle Finanzplanung und die Nutzung von legalen Steuervorteilen. **
-
Was ist Offenlegung?
Offenlegung bezieht sich auf den Prozess, bei dem Informationen oder Daten offengelegt oder bekannt gemacht werden, die zuvor nicht öffentlich zugänglich waren. Dies kann in verschiedenen Kontexten auftreten, wie z.B. in der Finanzwelt, wo Unternehmen verpflichtet sind, ihre Finanzinformationen offenzulegen. In der Rechtssprache bezieht sich Offenlegung auf die Offenlegung von Beweismitteln oder Informationen während eines Gerichtsverfahrens. In der Unternehmensführung bezieht sich Offenlegung auf die Offenlegung von Informationen über Geschäftspraktiken, Risiken und Compliance-Maßnahmen. Insgesamt dient Offenlegung dazu, Transparenz zu schaffen und das Vertrauen der Öffentlichkeit zu stärken. **
-
Wie können Testament und Erbvertrag genutzt werden, um das Erbe gerecht aufzuteilen?
Ein Testament ermöglicht es einer Person, ihre Wünsche bezüglich der Verteilung ihres Vermögens nach ihrem Tod festzulegen. Ein Erbvertrag kann zwischen den Erben geschlossen werden, um die Aufteilung des Erbes gerecht zu regeln und Streitigkeiten zu vermeiden. Beide Dokumente sollten sorgfältig erstellt und regelmäßig überprüft werden, um sicherzustellen, dass sie den aktuellen Wünschen und Bedürfnissen entsprechen. **
Ähnliche Suchbegriffe für Offenlegung
-
Der Testamentsvollstrecker, Fachbücher von Karl Winkler"Der Testamentsvollstrecker" ist ein umfassendes Fachbuch, das sich mit den wesentlichen Aspekten der Testamentsvollstreckung auseinandersetzt. Verfasst von Karl Winkler, bietet es präzise und zuverlässige Entscheidungshilfen für alle relevanten Rechtsfragen, die im Rahmen der Testamentsvollstreckung auftreten können. Das Buch behandelt unter anderem die Verwaltungs- und Verfügungsrechte des Testamentsvollstreckers sowie die rechtlichen Beziehungen zu Erben und Vermächtnisnehmern. Zudem werden die Stellung des Testamentsvollstreckers gegenüber dem Nachlassgericht und dem Finanzamt sowie die Vergütungsansprüche detailliert erläutert. Ein besonderes Augenmerk liegt auf den steuerlichen Auswirkungen der Testamentsvollstreckung. Die Mustersammlung im Buch bietet praktische Formulierungsvorschläge, die auf verschiedene Fallkonstellationen zugeschnitten sind, und berücksichtigt die aktuellen Empfehlungen des deutschen Notarvereins zur Testamentsvollstreckungsvergütung. Dieses Fachbuch ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit der Testamentsvollstreckung befassen.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wandkarten Altes Testament - Neues TestamentHier Handelst Es Sich Um Zwei Wandkarten. Eine Karte Zur Zeit Des 'alten Testaments' Und Eine Karte 'zur Zeit Jesu'. Diese Werden In Einer Papprolle Geliefert Und Sind Zum Aufhängen In Gemeinde - Und Schulräumen Geeignet.die Biblischen Geschichten...16,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachlass, Belletristik von Daniel GoetschVom Ende der Selbstverständlichkeit Mit scharfer Beobachtung und feiner Ironie seziert Daniel Goetsch eine Erfolgsgeschichte, hinter der Verlust, Ruin und ein Familiengeheimnis lauern. Es beginnt mit einem Knall: Ein angesehener Zürcher Geschäftsmann zerstört im Museum ein wertvolles Gemälde. Kurz darauf stirbt er in der psychiatrischen Klinik. Seine drei erwachsenen Kinder bleiben verstört zurück und müssen zusehen, wie der Wohlstand, in dem sie aufgewachsen sind, vor ihren Augen zerbröckelt. Sarah will auf Lesbos einen Dokumentarfilm über Geflüchtete drehen, während sich Eli als Schauspieler in Berlin durchschlägt – nur Konrad scheint als Anwalt eine solide bürgerliche Existenz zu leben. So unterschiedlich die drei denken, lieben und leiden, müssen sie alle nun mit dem klarkommen, was ihnen bleibt: verwirrende Erinnerungen, böse Gerüchte, existentielle Verunsicherung. Eine unerreichbare Mutter. Und eine Halbschwester mit Ansprüchen. „Der Lauf der Dinge schien ihnen auf ewig wohlgesinnt. Vaters Tod war, so gesehen, der erste Schlag, den sie erlitten. Zum ersten Mal mussten sie jetzt damit klarkommen, dass ihnen etwas fehlte.“.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstrittenes Vermögen, Fachbücher von Jana StoklasaWie westdeutsche Arbeiterorganisationen nach 1945 um Rückerstattung und Entschädigung stritten. Im Jahr 1933 zerschlugen die Nationalsozialisten die deutsche Arbeiterbewegung. Der NS-Staat enteignete das auf rund eine Milliarde Reichsmark geschätzte Vermögen und setzte es nicht zuletzt für Verfolgung, Propaganda und Kriegswirtschaft ein. Als 1948 die Nachfolgeorganisationen Anträge auf Rückerstattung stellen konnten, entbrannte ein erbitterter Kampf um Immobilien, Zeitungsdruckereien und Entschädigungen. Jana Stoklasa erinnert ausgehend vom Beispiel Hannovers an dieses lange vergessene Kapitel deutscher Nachkriegsgeschichte. Auf der Basis neuer Quellen spürt die Historikerin dem Beziehungsgeflecht zwischen Geschichtspolitik, Justiz und Vergangenheitsbewältigung nach. Sie dekonstruiert die Auseinandersetzungen zwischen SPD und KPD im Zeichen der innerdeutschen Teilung mithilfe der postkolonialen Diskursanalyse und sie zeigt für die Konsumgenossenschaften in beeindruckender Weise, wie eng Restitution und Vergangenheitsblindheit miteinander zusammenhingen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Offenlegung und Hinterlegung?
Wann Offenlegung und Hinterlegung? Die Offenlegung und Hinterlegung von Unterlagen und Informationen erfolgt in der Regel nach Abschluss eines Geschäftsjahres. Dies dient dazu, die Transparenz und Rechenschaftspflicht eines Unternehmens sicherzustellen. Die genauen Fristen und Anforderungen für die Offenlegung und Hinterlegung variieren je nach Rechtsform und Land. Es ist wichtig, diese Fristen einzuhalten, um mögliche Strafen oder Sanktionen zu vermeiden. Unternehmen sollten sich frühzeitig über die gesetzlichen Anforderungen informieren und sicherstellen, dass sie alle erforderlichen Unterlagen rechtzeitig offenlegen und hinterlegen. **
-
Was ist eine Offenlegung?
Eine Offenlegung bezieht sich auf den Prozess, bei dem Informationen oder Daten öffentlich gemacht werden. Dies kann in verschiedenen Kontexten geschehen, wie beispielsweise bei Finanzberichten von Unternehmen oder bei wissenschaftlichen Studien. Eine Offenlegung ist wichtig, um Transparenz und Vertrauen zu schaffen, indem relevante Informationen für alle Beteiligten zugänglich sind. Durch Offenlegungen können potenzielle Interessenskonflikte aufgedeckt und Missverständnisse vermieden werden. In einigen Fällen sind Offenlegungen gesetzlich vorgeschrieben, um sicherzustellen, dass Informationen korrekt und vollständig bereitgestellt werden. **
-
Wann Hinterlegung und Offenlegung?
Die Hinterlegung und Offenlegung von Informationen erfolgt in der Regel, wenn es gesetzlich vorgeschrieben ist oder vertraglich vereinbart wurde. Unternehmen müssen beispielsweise ihre Jahresabschlüsse hinterlegen und offenlegen, um die Transparenz und Vertrauenswürdigkeit gegenüber Investoren, Gläubigern und anderen Stakeholdern sicherzustellen. Die genauen Fristen für die Hinterlegung und Offenlegung variieren je nach Land und Rechtsform des Unternehmens. Es ist wichtig, diese Fristen einzuhalten, um mögliche rechtliche Konsequenzen zu vermeiden und das Vertrauen der Öffentlichkeit in das Unternehmen zu wahren. Unternehmen sollten daher regelmäßig prüfen, wann die Hinterlegung und Offenlegung ihrer Informationen erforderlich ist und sicherstellen, dass sie rechtzeitig erfolgt. **
-
Warum Erbvertrag und kein Testament?
Ein Erbvertrag bietet im Vergleich zu einem Testament mehr Sicherheit, da er notariell beurkundet werden muss und somit schwerer anzufechten ist. Zudem können im Erbvertrag detailliertere Regelungen getroffen werden, beispielsweise hinsichtlich der Verteilung des Nachlasses oder der Pflichtteilsansprüche. Ein Erbvertrag bietet auch die Möglichkeit, bestimmte Auflagen oder Bedingungen für die Erben festzulegen. Zudem kann ein Erbvertrag bereits zu Lebzeiten des Erblassers abgeschlossen werden, was eine frühzeitige Regelung der Nachlassangelegenheiten ermöglicht. Letztendlich kann ein Erbvertrag dazu beitragen, Streitigkeiten unter den Erben zu vermeiden und eine klare und eindeutige Regelung für den Nachlass zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.